ΑΠΟΨΕΙΣ
Μερίδια αγοράς στο σούπερ μάρκετ: η ανάπτυξη δεν σημαίνει κερδοφορία
Έξι στα δέκα ευρώ που ξοδεύουμε στο σούπερ μάρκετ καταλήγουν σε τρεις αλυσίδες. Μετά την εξαγορά του Κρητικού από τον Μασούτη, ο χάρτης του 2026 αλλάζει — με τα νέα νούμερα στο χέρι.
Έξι στα δέκα ευρώ που ξοδεύουμε στο σούπερ μάρκετ καταλήγουν σε τρεις αλυσίδες. Το 2026 όμως ο χάρτης άλλαξε, και πιστεύω ότι αξίζει να τον δούμε με τα νέα νούμερα στο χέρι.
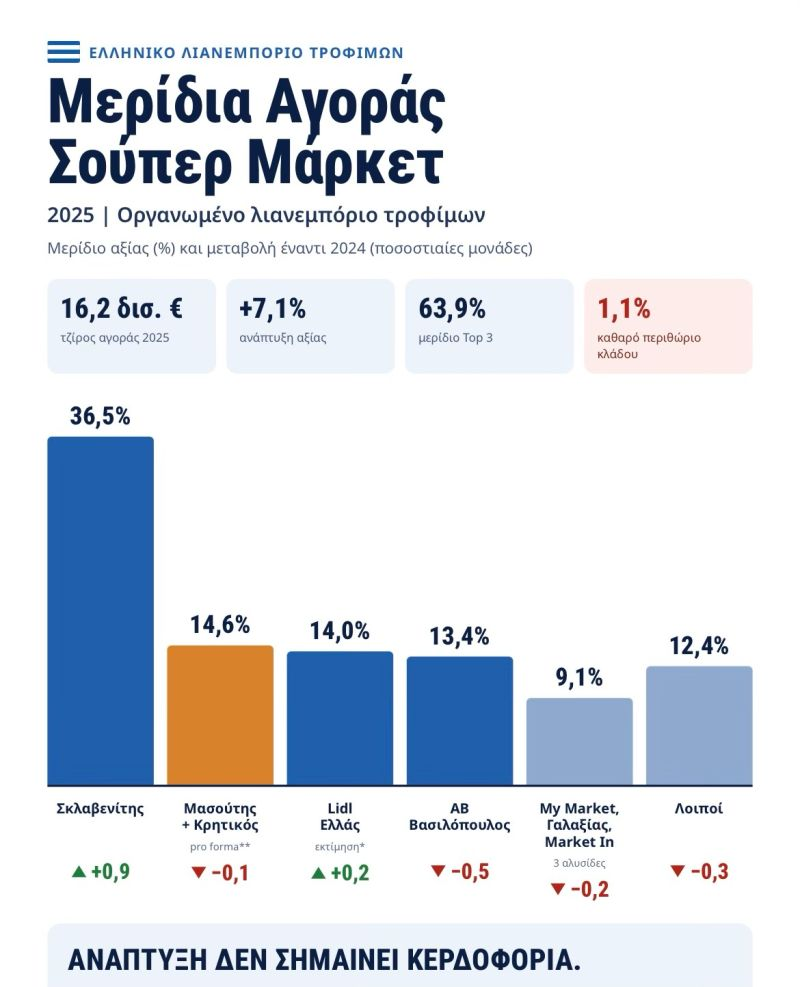
Σύμφωνα με τη NielsenIQ, το οργανωμένο λιανεμπόριο τροφίμων έφτασε το 2025 τα 16,2 δισ. ευρώ, με άνοδο 7,1%. Ο Σκλαβενίτης κινείται κοντά στο 37% και κέρδισε σχεδόν μία μονάδα μέσα σε έναν χρόνο. Η Lidl ανεβαίνει οργανικά, χωρίς καμία εξαγορά, ενώ η ΑΒ μεγάλωσε πιο αργά από την αγορά και έχασε έδαφος.
Η μεγάλη κίνηση ήταν η εξαγορά του Κρητικού από τον Μασούτη, που υλοποιήθηκε μέσα στο 2026. Για να έχουμε μια εικόνα, ένωσα τα δύο σχήματα με τα στοιχεία του 2025. Ο Μασούτης έκλεισε τη χρονιά με 1,2 δισ. ευρώ και ο Κρητικός με 836 εκατ. ευρώ. Μαζί φτάνουν περίπου το 14,6% της αγοράς και περνούν στη δεύτερη θέση, μπροστά από Lidl και ΑΒ. Η πραγματική εικόνα θα φανεί στα στοιχεία του 2026, αφού προβλέπεται αποεπένδυση καταστημάτων, κυρίως σε Κρήτη και Χαλκιδική.
Η αγορά μεγαλώνει και σε όγκο καθώς στο πεντάμηνο του 2026 η μέση τιμή ανέβηκε 1,7%, ενώ τα τεμάχια ανέβηκαν περίπου 3,9%. Οι καταναλωτές αγοράζουν περισσότερα, όχι απλώς ακριβότερα.
Εδώ όμως βρίσκεται το σημείο που, πιστεύω ότι κανείς δεν πρέπει να το προσπεράσει. Παρά την ανάπτυξη, το καθαρό περιθώριο του κλάδου έπεσε στο 1,1% το 2025, από 1,43% το 2023, όταν διεθνώς βιώσιμο θεωρείται ένα περιθώριο πάνω από 3%. Ο Κρητικός μπήκε στη συμφωνία με καθαρές ζημιές 2,6 εκατ. ευρώ, η ΑΒ κατέγραψε ζημιές κοντά στα 25 εκατ., ενώ ακόμη και ο ηγέτης κρατά μόλις 1,6% καθαρό κέρδος.
Έχω διαβάσει αρκετές αναλύσεις για την εξαγορά του κρητικού από τον Μασούτη που πανηγυρίζουν για τον νέο αριθμό του δικτύου. Εγώ θα περίμενα να δω πόσο κέρδος θα παράγει αυτή η κλίμακα. Αυτό θα φανεί μετά την ενσωμάτωση, τα logistics, το κόστος εργασίας και τον κανιβαλισμό ανάμεσα σε καταστήματα που πλέον ανήκουν στον ίδιο όμιλο.
Για εμάς που στεκόμαστε στην πλευρά των προμηθευτών το μήνυμα είναι ξεκάθαρο. Τη θέση στο ράφι θα την κερδίσει όποιος φέρνει πραγματική κυκλοφορία και αξία στην κατηγορία και όχι απλώς έκπτωση.
Το μερίδιο αγοράς δείχνει ποιος έχει τις πωλήσεις αλλά η κερδοφορία δείχνει ποιος έχει μέλλον.
Πηγές των στοιχείων η NielsenIQ για την αγορά του 2025 και το εννεάμηνο του 2026, η Circana για το πεντάμηνο του 2026, το ΙΕΛΚΑ και η Ένωση Σούπερ Μάρκετ Ελλάδος για την κερδοφορία του κλάδου, καθώς και οι οικονομικές καταστάσεις 2025 των Σκλαβενίτη, ΑΒ Βασιλόπουλου, Δ. Μασούτη, ΑΝΕΔΙΚ Κρητικός και Metro ΑΕΒΕ. Τα στοιχεία δημοσιεύτηκαν σε powergame.gr, iefimerida.gr μέσω ΑΠΕ ΜΠΕ, Ναυτεμπορική, CNN Greece και ESM Magazine. Τα μερίδια ανά αλυσίδα είναι δική μου εκτίμηση επί των καθαρών πωλήσεων της αγοράς, καθώς η Lidl δεν δημοσιεύει στοιχεία στην Ελλάδα. Ο όμιλος Μασούτη και Κρητικού παρουσιάζεται με άθροισμα των μεγεθών του 2025, πριν από τις αποεπενδύσεις καταστημάτων.
Ο ΣΥΝΤΑΚΤΗΣ
Σύμβουλος εμπορικής στρατηγικής και ιδρυτής του Voice for Sales, με εστίαση στην ανάπτυξη εμπορικών οργανισμών και τη σύγχρονη πώληση.